Oro de inversión: qué es y qué requisitos cumple en España
Cuando alguien decide comprar oro para proteger o diversificar sus ahorros, descubre pronto que no todo el oro es igual ante la ley. En España, el llamado «oro de inversión» tiene una definición legal precisa y un trato fiscal propio: sus operaciones están, con carácter general, exentas de IVA. Una joya de oro, en cambio, no lo está.
La diferencia no depende de lo que diga el envase o el vendedor. Depende de tres cosas que se pueden comprobar: la forma de la pieza (lingote, lámina o moneda), su pureza y, según el caso, su peso o su historia como moneda. Esta guía explica esos requisitos con fuentes oficiales, señala un detalle poco comentado sobre los lingotes más pequeños y termina con una lista de comprobación para antes de comprar.
Ideas clave
- Un lingote o lámina es oro de inversión si tiene una ley de al menos 995 milésimas y un peso incluido en la lista legal.
- Una moneda lo es si cumple cuatro requisitos a la vez: ley mínima de 900 milésimas, acuñación posterior a 1800, curso legal y un sobreprecio máximo del 80 % sobre el valor de su oro.
- Las operaciones con oro de inversión están, con carácter general, exentas de IVA, con posibilidad de renuncia.
- La lista legal de pesos en gramos empieza en 2 g: el lingote de 1 g no figura en ella.
- La exención fiscal no dice nada sobre la rentabilidad: el oro puede subir o bajar.
¿Qué es el oro de inversión?
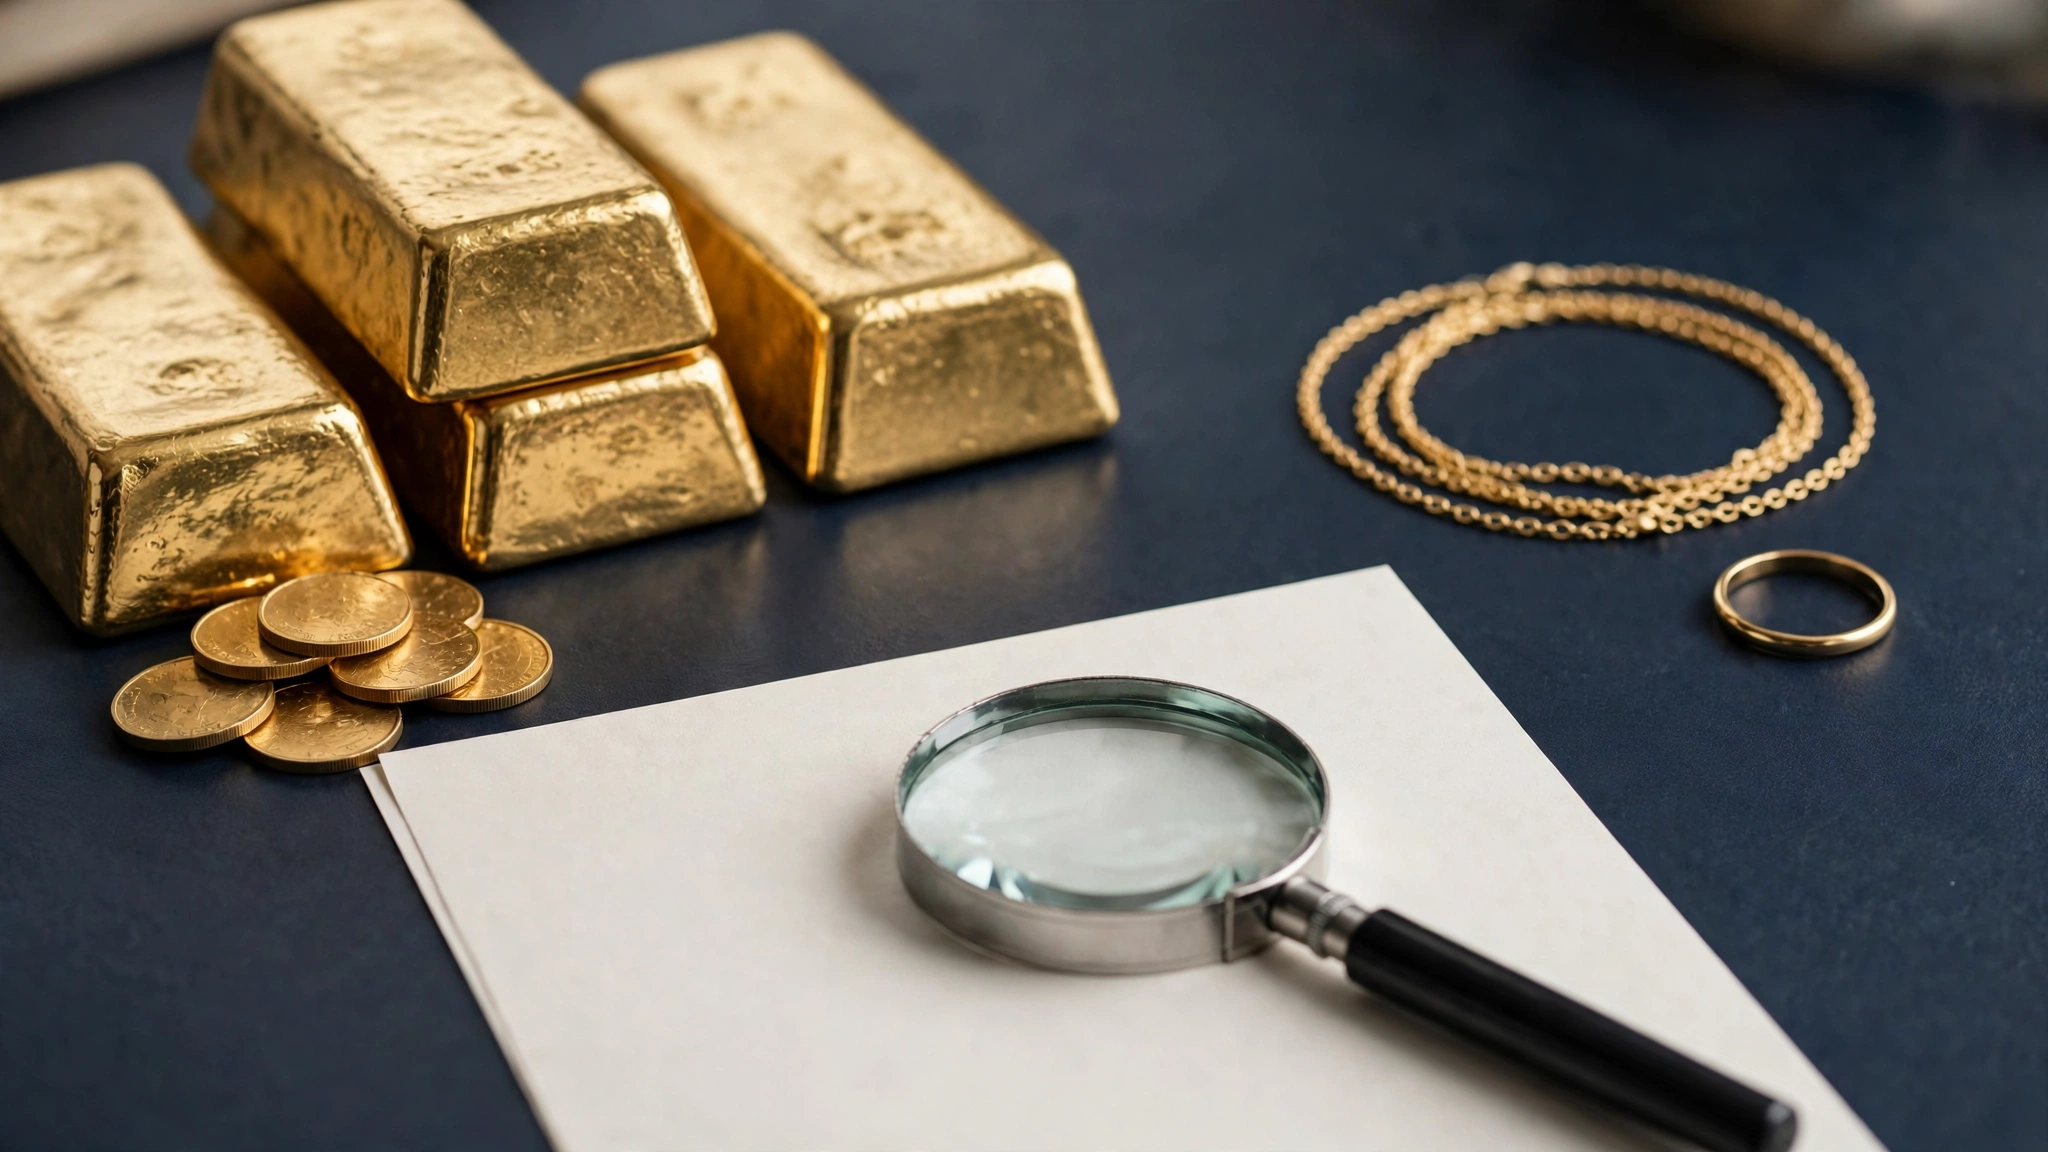
Es una categoría legal, no comercial. La Ley 37/1992 del IVA (artículo 140) y el Reglamento del impuesto (artículos 51 bis a 51 quater) definen qué piezas reciben ese tratamiento. Según la Agencia Tributaria, se consideran oro de inversión dos grupos: los lingotes o láminas de oro con una ley y un peso determinados, y ciertas monedas.
La «ley» es la proporción de oro puro de una pieza, expresada en milésimas. Una ley de 995 milésimas significa un 99,5 % de oro puro. Como referencia, el oro de 18 quilates equivale a 750 milésimas (18 de 24 partes).
Cualquier otro oro queda fuera, aunque sea muy puro. Un colgante de 24 quilates sigue siendo una joya: la ley exige que el oro adopte una de las formas descritas, no basta con que sea puro.
Requisitos de los lingotes y láminas
Para ser oro de inversión, un lingote o lámina debe cumplir dos condiciones: una pureza mínima y un peso incluido en la lista legal.
Pureza mínima: 995 milésimas
La ley debe ser igual o superior a 995 milésimas. Muchos lingotes comerciales se fabrican con 999,9 milésimas, por encima de ese mínimo.
Pesos admitidos
El peso debe figurar en el anexo noveno de la Ley del IVA, «en la forma aceptada por los mercados de lingotes». Estos son los pesos de la lista:
| Unidad | Pesos admitidos |
|---|---|
| Gramos y kilos | 2 g, 2,5 g, 5 g, 10 g, 20 g, 50 g, 100 g, 250 g, 500 g, 1 kg y 12,5 kg |
| Onzas | 0,25, 0,5, 1, 5, 10 y 100 onzas |
| Unidades asiáticas | 1, 5 y 10 tael; 10 tolas |
Tolerancia de peso
El Reglamento del IVA añade dos precisiones. Para los lingotes de 12,5 kg se admite un contenido de oro puro de entre 350 y 430 onzas. Para el resto de pesos, vale la pieza cuyo peso real no difiera del peso de la lista en más de un 2 %.
El detalle que casi nadie cuenta: el lingote de 1 gramo
Si repasas la lista de pesos en gramos, verás que empieza en 2 g. El gramo exacto no figura. Y la tolerancia del 2 % no sirve de puente: una pieza de 1 g queda muy lejos de los 2 g de la lista.
Aun así, es habitual encontrar lingotes de 1 g presentados como «oro de inversión» o vendidos sin IVA. No decimos que esas ventas sean incorrectas: en nuestra revisión de fuentes oficiales no hemos localizado una consulta vinculante de la Dirección General de Tributos que resuelva este formato concreto, y cada vendedor puede tener su propia justificación. Lo que sí podemos decir es que, si una pieza no encaja en la definición legal, no le sería de aplicación el régimen especial, sino el tratamiento general del IVA.
Qué hacer si te interesa este formato
Por ejemplo, si piensas en compras pequeñas y periódicas:
- Pregunta al vendedor en qué base legal se apoya el tratamiento de IVA que aplica y pídelo por escrito.
- Contrasta la respuesta con la Agencia Tributaria o con un asesor fiscal.
- Compara el coste total: en piezas pequeñas, el sobreprecio sobre el valor del oro pesa más.
Requisitos de las monedas
Las monedas de oro tienen sus propios criterios, distintos de los de los lingotes.
Los cuatro requisitos
Deben cumplirse todos a la vez:
- Ley igual o superior a 900 milésimas.
- Acuñadas con posterioridad al año 1800.
- Que sean o hayan sido moneda de curso legal en su país de origen.
- Que se comercialicen habitualmente por un precio no superior en un 80 % al valor de mercado del oro que contienen.
El atajo: la relación del Diario Oficial de la UE
Se entiende que cumplen los requisitos las monedas incluidas en la relación que se publica en el Diario Oficial de la Unión Europea antes del 1 de diciembre de cada año. Esa relación vale para el año natural siguiente y para los sucesivos mientras no se modifique.
Cómo leer el límite del 80 %
Conviene leer bien el cuarto requisito. La ley habla de un precio «no superior en un 80 %» al valor del oro contenido. Dicho de otro modo, el precio habitual de venta puede llegar a 1,8 veces ese valor, no quedarse en el 80 %. En la práctica, este límite ayuda a separar las monedas de inversión de las piezas numismáticas, cuyo precio depende más del coleccionismo que del metal.
¿Qué dice la ley sobre el IVA?
La Agencia Tributaria describe un régimen especial obligatorio, sin perjuicio de que se pueda renunciar a la exención operación por operación. Su efecto es que las operaciones con oro de inversión están, con carácter general, exentas del impuesto, con limitación parcial del derecho a deducción.
Qué operaciones cubre la exención
La exención cubre las entregas, las adquisiciones intracomunitarias y las importaciones de oro de inversión. También alcanza a los préstamos, las permutas financieras y las operaciones derivadas de contratos de futuro o a plazo que tengan por objeto oro de inversión, siempre que impliquen la transmisión del poder de disposición.
Qué no cubre
Según la Agencia Tributaria, la exención no se aplica a las prestaciones de servicios que tengan por objeto oro de inversión. Por eso conviene preguntar cómo se factura cada servicio asociado a la compra.
Esta guía trata solo el IVA. La tributación de la venta y de las ganancias es otro asunto, que abordaremos en nuestro artículo sobre fiscalidad.
Qué no es oro de inversión
- Joyería, sea cual sea su quilataje.
- Lingotes o láminas con una ley inferior a 995 milésimas o con un peso que no figure en la lista.
- Monedas que no cumplan los cuatro requisitos o que no estén en la relación del Diario Oficial de la UE.
- Piezas de colección o numismáticas cuyo precio supere el límite del 80 % sobre el valor del oro.
Lista de comprobación antes de comprar
- Pureza grabada: comprueba que la ley figura en la pieza y es, como mínimo, de 995 milésimas.
- Peso: verifica que coincide con uno de la lista legal, dentro de la tolerancia del 2 %.
- Moneda: confirma que está en la relación del Diario Oficial de la UE o que cumple los cuatro requisitos.
- Factura: que describa la pieza (tipo, peso, ley) y el tratamiento de IVA aplicado.
- Vendedor: pregunta por la política de recompra y por el coste total, incluido el sobreprecio sobre el valor del oro.
Lo que la exención no te dice
Que una compra esté exenta de IVA no la convierte en una buena inversión. El oro no paga intereses ni dividendos, su precio fluctúa y puede bajar durante largos periodos. Además, al comprar pagas normalmente un sobreprecio sobre el valor del metal, y al vender recibirás por lo general un precio inferior al de compra. Por eso conviene pensar en el oro como una parte de una cartera diversificada y con horizonte largo, no como una promesa de ganancia.
Preguntas frecuentes
¿Todo el oro de 24 quilates es oro de inversión?
No. La pureza es un requisito, pero la ley exige además una forma (lingote, lámina o moneda) y, en su caso, un peso o unas condiciones de curso legal.
¿Una moneda de oro antigua es oro de inversión?
Solo si cumple los cuatro requisitos, entre ellos haber sido acuñada después de 1800 y no superar el límite de sobreprecio. Las monedas anteriores a esa fecha quedan fuera.
¿Dónde consulto la normativa oficial?
En el Manual práctico del IVA de la Agencia Tributaria (capítulo 6, régimen especial del oro de inversión) y en los artículos 140 a 140 sexies de la Ley 37/1992.
Aviso
Este artículo tiene carácter informativo y educativo. No constituye asesoramiento fiscal, jurídico ni de inversión, y no tiene en cuenta tu situación personal. La normativa puede cambiar: te recomendamos consultar a la Agencia Tributaria o a un profesional antes de decidir. Datos revisados el 17 de noviembre de 2026.