Dónde guardar oro físico: casa, caja de seguridad del banco o custodia profesional
Dónde guardar oro físico en España: ventajas y riesgos de la caja fuerte en casa, la caja de seguridad del banco y la custodia profesional, y qué dice el seguro.
Comprar oro físico es solo la mitad de la decisión. La otra mitad es dónde guardarlo, y ahí cada opción tiene su propio tipo de riesgo: el robo si lo tienes en casa, el acceso y la responsabilidad si lo dejas en el banco, la solvencia de un tercero si contratas una custodia. No hay una respuesta única, pero sí preguntas concretas que te ayudan a elegir con criterio.
Esta guía compara las tres opciones habituales en España, explica cómo encaja el seguro en cada una y señala un detalle jurídico poco conocido sobre las cajas de seguridad de los bancos que conviene tener presente. Si aún no has comprado, te será útil leer antes cómo comprar oro físico en España.
Ideas clave
- Guardar el oro en casa te da control, pero te expone al robo y suele chocar con los límites del seguro de hogar.
- Una caja de seguridad bancaria no es un seguro: el banco no suele asegurar el contenido, aunque puede responder si falla su custodia.
- Una custodia profesional traslada el riesgo físico, pero añade otros: quién es el titular del oro y qué pasa si la empresa falla.
- Conserva siempre pruebas de lo que guardas: factura, fotos e inventario.
Tres opciones, tres tipos de riesgo
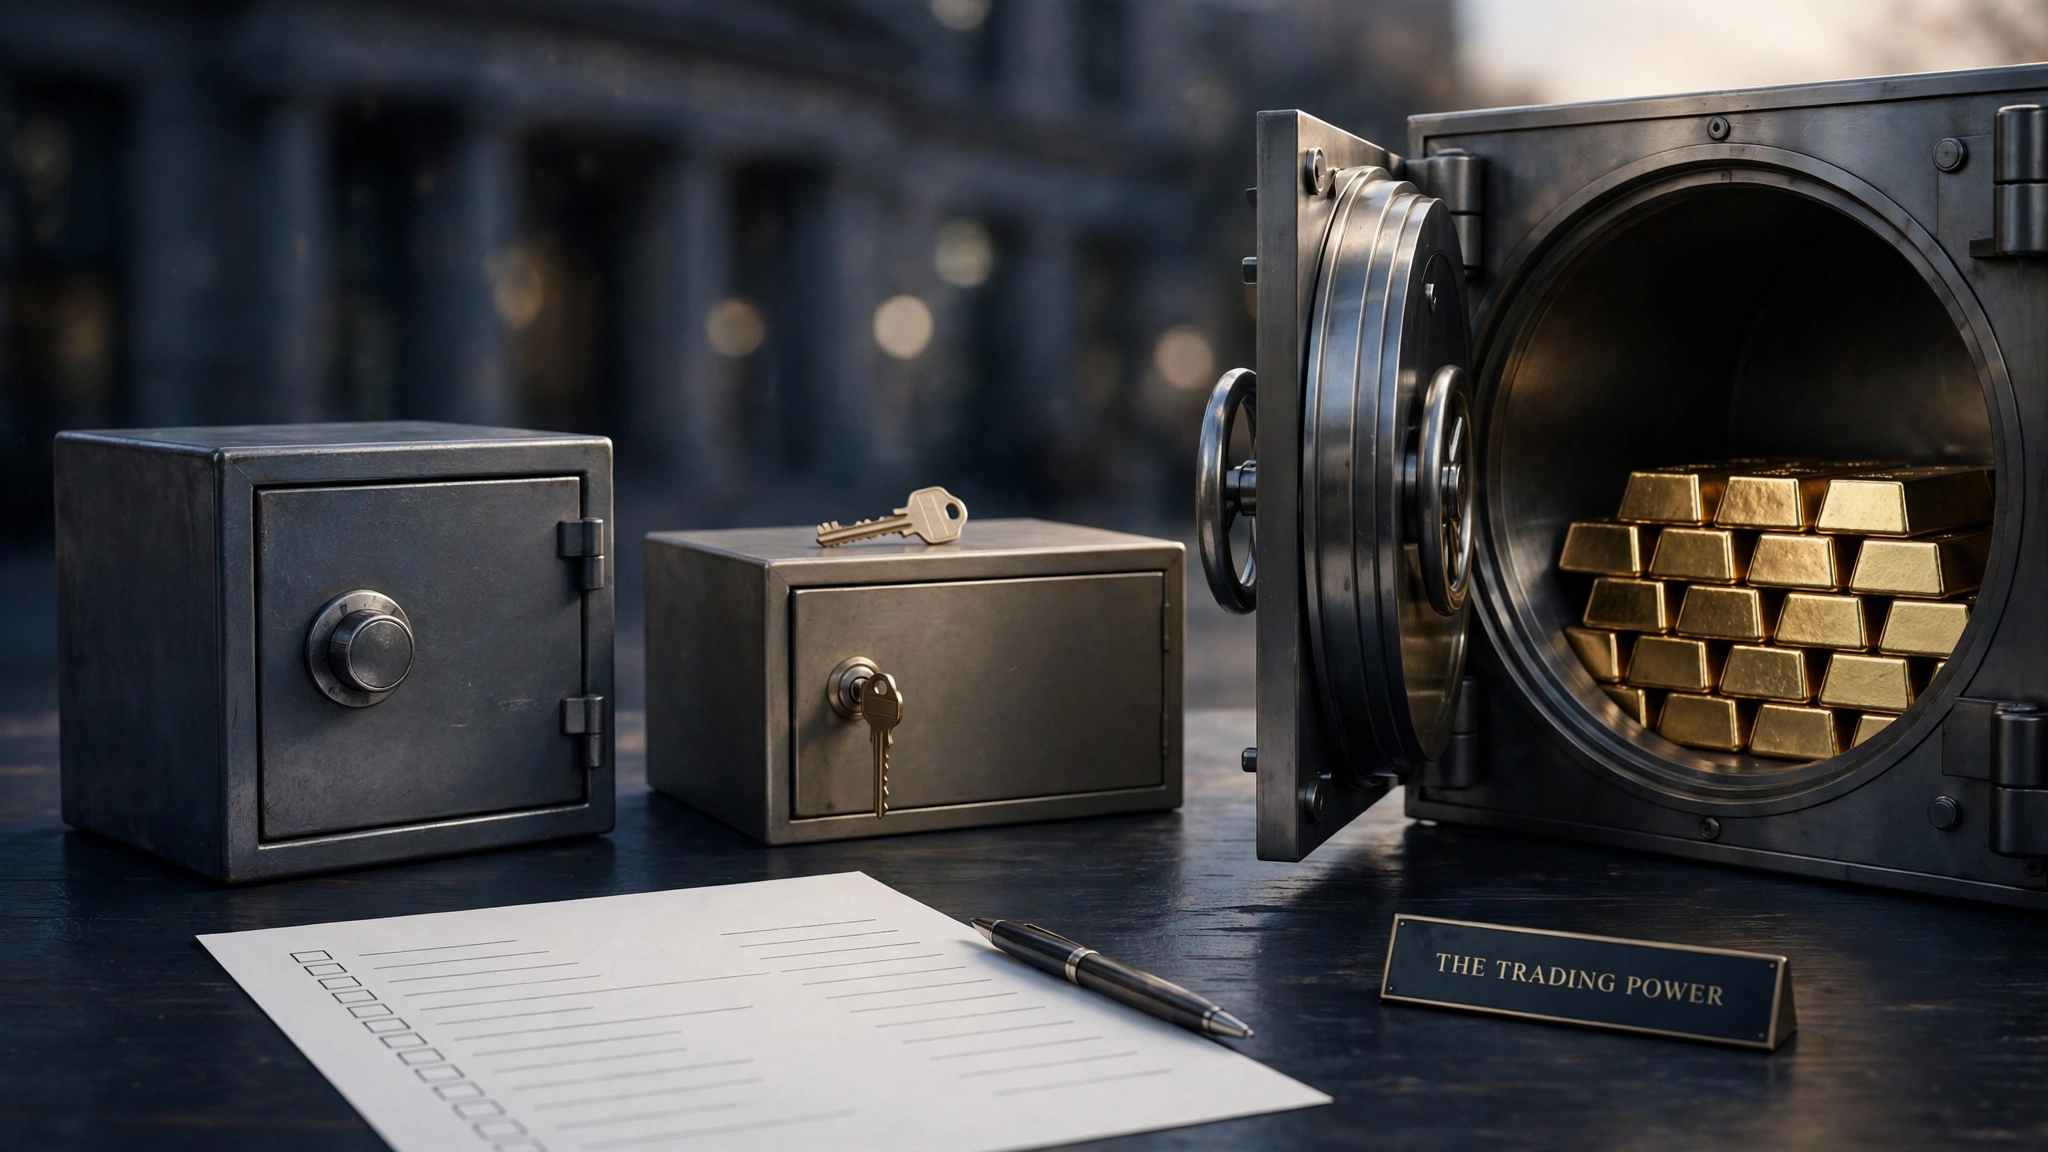
Al elegir dónde guardar tu oro, en realidad estás eligiendo qué riesgo prefieres asumir. En casa, el principal es el robo. En la caja de un banco, el acceso limitado y la dificultad de asegurar y demostrar el contenido. En una custodia profesional, la dependencia de un tercero. Conviene valorar los tres a la vez, además del coste.
Guardar el oro en casa
Ventajas
Tienes acceso inmediato y control total, no pagas cuotas de alquiler ni custodia y no dependes de horarios ni de terceros.
Riesgos
El principal es el robo, agravado por la incertidumbre sobre si el seguro te cubriría. También existen riesgos de incendio, inundación o pérdida por olvido o herencia sin información. Cuantas más personas sepan que tienes oro, mayor es el riesgo: la discreción es parte de la seguridad.
El seguro de hogar: límites y condiciones
Un seguro de hogar no cubre automáticamente cualquier cantidad de oro. Las pólizas suelen tratar las joyas y los objetos de valor como una partida aparte, con límites propios, y en ocasiones exigen que estén guardados en una caja fuerte con determinadas características. Algunos ejemplos publicados por comparadores de seguros muestran límites de unos cientos de euros para joyas y de pocos miles para objetos de valor, y hay pólizas que citan expresamente las monedas y los lingotes de metales preciosos como bienes con tratamiento especial.
No son cifras universales: cada póliza es distinta. Lo prudente es leer las condiciones, preguntar por escrito si cubren lingotes y monedas de inversión, qué límite tienen y qué exigen de la caja fuerte. Además, un escondite informal, como un cajón o una lata, puede quedar fuera de lo que la aseguradora considera una medida de seguridad suficiente.
Buenas prácticas si lo guardas en casa
- Usa una caja fuerte anclada o empotrada, no un mueble o un escondite improvisado.
- Comprueba qué exige tu aseguradora de esa caja y declara el valor de lo que guardas.
- No lo comentes con nadie fuera de las personas imprescindibles.
- Deja documentada, en un lugar distinto, la información necesaria para que tus herederos sepan dónde está.
La caja de seguridad del banco
Cómo funciona
Es un servicio de alquiler: el banco te cede una caja en su cámara acorazada a cambio de una cuota y tú accedes en el horario de la sucursal. Las condiciones varían según la entidad: tamaño, cuota, horarios y, sobre todo, cláusulas de responsabilidad. Pide el contrato antes de contratar y léelo con calma.
¿Está asegurado el contenido?
Según describen las guías especializadas, el banco no asegura el contenido de la caja, entre otras cosas porque no sabe qué hay dentro, y muchos contratos fijan un límite máximo de responsabilidad que a veces se amplía pagando un suplemento. Eso significa que, por tu cuenta, deberías preguntar a tu aseguradora si puede cubrir lo que guardas allí: algunas pólizas de hogar incluyen o permiten contratar una cobertura específica para objetos en caja de seguridad bancaria.
Inconvenientes prácticos
- Acceso limitado al horario de oficina.
- Cuota anual, que depende del tamaño y de la entidad.
- Posible indisponibilidad si la sucursal cierra o cambia de condiciones.
- Dificultad para demostrar el contenido si ocurre un siniestro.
La nota diferencial: lo que dijo el Supremo sobre las cajas de seguridad
Existe una sentencia del Tribunal Supremo que cambió el panorama para los clientes de cajas de seguridad: la sentencia 96/2018, de 26 de febrero. El caso trató de un robo en una sucursal en el que se abrió la caja de una empresa y desaparecieron sus objetos. El banco intentaba amparar su falta de responsabilidad en una cláusula del contrato que lo exoneraba en caso de robo.
El Supremo consideró que el contrato de alquiler de caja de seguridad lleva aparejado un especial deber de custodia del banco, aplicó el artículo 1769 del Código Civil, y entendió que el banco solo se libra si prueba que el quebranto de la caja se debió a un hecho ajeno imprevisible e inevitable. Además, declaró nula la cláusula que lo exoneraba por robo. Y otorgó valor probatorio a la declaración del cliente sobre el contenido de la caja, como principio de prueba que el banco puede rebatir.
Esto es una buena noticia, pero conviene no sobreinterpretarla:
- Es la resolución de un caso concreto, y tu contrato puede contener otras cláusulas, como límites de responsabilidad, cuyo alcance habría que analizar.
- Reclamar exige acreditar qué guardabas y cuánto valía. La declaración del cliente cuenta, pero no sustituye a las pruebas.
- Un procedimiento judicial es largo e incierto. No es un sustituto de un seguro.
La consecuencia práctica es clara: documenta lo que guardas. Conserva las facturas de compra, haz fotos de las piezas con sus números de serie o certificados si los tienen y guarda un inventario actualizado en un lugar distinto de la caja.
Custodia profesional
Algunos distribuidores y empresas especializadas ofrecen guardar tu oro en cámaras acorazadas propias o contratadas, con vigilancia y seguro. Reduce el riesgo físico de la casa y evita transportar las piezas, pero introduce otras preguntas.
Asignada o no asignada
Es la diferencia más importante. Con custodia asignada, las piezas concretas, identificadas con sus números de serie, son tuyas y están separadas de las de la empresa y de otros clientes. Con custodia no asignada, lo que tienes no son piezas identificadas, sino un derecho frente a la empresa a recibir una cantidad de oro. En ese segundo caso, tu oro depende de la solvencia del proveedor.
Qué preguntar antes de contratar
- ¿La custodia es asignada y segregada? ¿Puedo ver mis piezas identificadas?
- ¿Quién asegura el contenido, por qué importe y con qué exclusiones?
- ¿Hay auditorías o inspecciones independientes de las existencias?
- ¿Cómo y en cuánto tiempo puedo retirar o vender el oro? ¿Con qué costes?
- ¿Cuánto cuesta la custodia y si la cuota incluye IVA?
- ¿Qué ocurriría con mi oro si la empresa dejara de operar?
Una precisión sobre el IVA
Como vimos en nuestro artículo sobre el oro de inversión, la exención de IVA se refiere a las entregas, adquisiciones intracomunitarias e importaciones de oro de inversión, y la Agencia Tributaria precisa que no se aplica a las prestaciones de servicios que tengan por objeto oro de inversión. Por eso conviene preguntar cómo se factura el servicio de custodia.
Comparativa rápida
| Criterio | En casa | Caja del banco | Custodia profesional |
|---|---|---|---|
| Acceso | Inmediato | En horario de la sucursal | Según las condiciones del proveedor |
| Coste | Caja fuerte y seguro | Cuota de alquiler | Cuota de custodia y posibles costes de retirada |
| Seguro del contenido | Depende de tu póliza, con límites | No suele estar asegurado por el banco; revisa el contrato | Debe ser pactado y comprobado |
| Riesgo principal | Robo o pérdida | Responsabilidad y prueba del contenido | Solvencia y condiciones del proveedor |
| Qué debes documentar | Inventario y valor para la aseguradora | Facturas, fotos e inventario | Contrato y titularidad de las piezas |
Qué suele encajar con cada situación
Son orientaciones generales, no una recomendación personalizada.
- Cantidades pequeñas: muchas personas optan por una caja fuerte bien instalada y un seguro revisado.
- Cantidades medias: la caja de seguridad bancaria puede ser una alternativa razonable, siempre que revises el contrato y valores asegurar el contenido.
- Cantidades grandes: suele valorarse dividir el oro entre varios lugares para no concentrar el riesgo, o contratar una custodia profesional tras analizar con detalle sus condiciones.
Repartir el oro entre dos ubicaciones es una forma de diversificar el riesgo de custodia, aunque también aumenta la complejidad y los costes.
Errores frecuentes
- Asumir que «el banco lo asegura». No lo da por hecho: revisa el contrato y consulta con tu aseguradora.
- Dar por hecho que el seguro de hogar cubre todo. Mira los límites y las exigencias sobre la caja fuerte.
- No tener inventario ni facturas y quedarte sin medios para demostrar qué guardabas.
- Contratar una custodia sin saber si es asignada.
- Hablar de tu oro con terceros. La discreción protege.
- Olvidar la herencia: que tus familiares sepan que existe y dónde.
Lo que ninguna opción resuelve
Una buena custodia protege las piezas, no su precio. El oro puede bajar durante largos periodos, no paga intereses y comprarlo y guardarlo tiene costes. Guardarlo bien reduce un riesgo, pero no convierte la compra en una garantía de ganancia.
Preguntas frecuentes
¿Es seguro guardar oro en casa?
Puede serlo si usas una caja fuerte adecuada, anclada, y tienes un seguro cuyas condiciones has revisado. Es una opción que concentra el riesgo en un solo lugar.
¿El banco asegura lo que guardo en la caja de seguridad?
Por lo general no asegura el contenido, aunque puede responder si falla su deber de custodia. Revisa el contrato y pregunta a tu aseguradora si puede cubrir ese contenido.
¿Qué diferencia hay entre custodia asignada y no asignada?
En la asignada, las piezas identificadas son tuyas y están segregadas. En la no asignada, tienes un derecho frente al proveedor, lo que añade riesgo de contrapartida.
¿Qué debo guardar como prueba?
Facturas de compra, certificados, fotografías con números de serie y un inventario actualizado, guardados en un lugar distinto del propio oro.
Aviso
Este artículo tiene carácter informativo y educativo. No constituye asesoramiento jurídico, fiscal, de seguros ni de inversión, y no tiene en cuenta tu situación personal. Las condiciones de seguros, cajas de seguridad y custodias varían según cada contrato: consulta siempre las condiciones concretas y, si lo necesitas, a un profesional. Datos revisados el 17 de noviembre de 2026.